通信设备零部件市场前景预测与营销推广策略研究
摘要:随着5G规模化部署、算力网络加速建设和物联网连接数持续攀升,通信设备零部件市场进入结构性增长与竞争分化并存的新阶段。本文从市场需求、技术演进、产业链格局三个维度预测通信设备零部件的中期前景,并围绕通信设备销售场景,提出以行业解决方案、渠道数字化、服务型营销和品牌专业化为核心的营销推广策略,为企业制定市场进入与增长路径提供参考。
一、引言
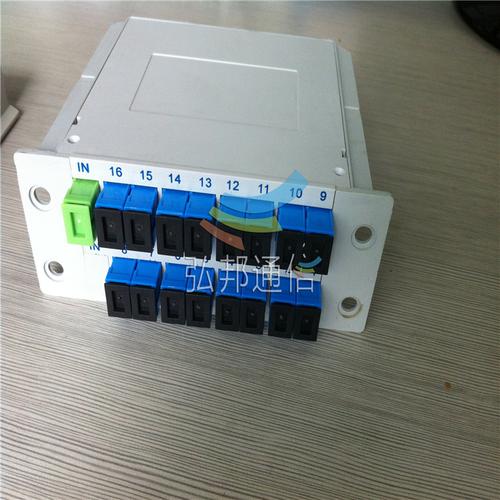
通信设备零部件是通信整机制造与网络建设的上游基础,涵盖射频器件、光模块、滤波器、天线、连接器、电源模块、散热器件、PCB及结构件等。全球通信基础设施投资保持高位,国内5G基站累计建成数量持续增长,数据中心与算力枢纽建设提速,叠加卫星通信、车联网等新场景兴起,零部件需求呈现多点支撑态势。与此零部件企业也面临价格竞争加剧、技术迭代加快、客户认证周期长等挑战。在此背景下,准确研判市场前景并制定有效的营销推广策略,对通信设备销售业务具有现实意义。
二、市场前景预测
(一)需求端:结构性增长特征明显
第一,5G网络深化与5G-A演进带动射频前端、滤波器、天线等零部件更新需求。运营商在广覆盖基础上推进网络提质与行业专网建设,使得中高频器件和高可靠性连接器的需求稳步增长。第二,算力网络与数据中心建设拉动光模块、高速连接器、电源与散热器件的需求。AI训练与推理需求上升,推动400G/800G光模块加速放量,液冷散热、模块化电源成为增量市场。第三,物联网与车联网发展带动物联网模组、射频器件、车载通信零部件的规模化应用。总体判断,未来三至五年通信设备零部件市场将保持中低速稳健增长,其中光通信器件、高速连接器、散热与电源类产品增速相对领先。
(二)技术端:高频高速与集成化成主线
通信设备向高频段、高速率、低功耗、小型化方向演进,零部件技术门槛同步提高。射频器件向高频高线性发展,光模块向更高速率和硅光集成演进,电源与散热方案向高功率密度和液冷方向升级。技术迭代加快意味着零部件企业需持续加大研发投入,也意味着具备技术积累和快速响应能力的企业将获得更高议价空间。
(三)产业链端:国产替代与集中度提升并行
在供应链安全与自主可控导向下,国内零部件厂商在光模块、连接器、PCB等领域的国产替代进程加快,部分细分领域已形成全球竞争力。行业竞争加剧推动市场份额向头部企业集中,中小厂商需通过差异化产品和细分场景寻找生存空间。
(四)风险因素
需关注运营商资本开支波动、海外贸易与合规风险、原材料价格波动以及价格战对毛利率的挤压。企业应通过客户结构多元化和产品组合优化对冲周期性风险。
三、营销推广策略
(一)以行业解决方案替代单一产品销售
通信设备销售的客户以整机厂商、运营商和行业集成商为主,采购决策理性且注重整体适配。营销推广应从卖零部件转向卖方案,围绕基站、数据中心、专网等典型场景,打包提供射频、连接、电源、散热等组合方案,突出兼容性、可靠性与交付能力,提升客户黏性和单客户价值。
(二)构建数字化渠道与内容营销体系
建设企业官网产品库与选型工具,便于客户快速匹配参数与型号;利用行业垂直媒体、技术白皮书、应用案例和线上研讨会输出专业内容,树立技术形象;在B2B平台和专业展会中强化产品展示与询盘转化,形成线上获客、线下成交的闭环。
(三)强化服务型营销与客户关系管理
针对认证周期长的特点,建立样品支持、联合测试、快速打样和售后技术支持的服务体系;对大客户实施顾问式销售和定制化开发,通过项目制合作绑定长期需求;建立客户分级管理机制,对重点客户配置专属技术与商务团队,提高复购率。
(四)品牌专业化与生态合作
以技术认证、行业标准和专利成果为背书,塑造专业可靠的品牌形象;加强与芯片厂商、方案商和系统集成商的生态合作,通过联合方案推广扩大市场触达;参与行业标准制定和技术社群活动,提升在专业圈层的影响力。
(五)数据驱动的销售管理
建立销售线索与商机管理系统,追踪询盘来源、转化率和客户生命周期价值,依据数据优化投放与人员配置;定期复盘产品结构与区域销售表现,动态调整营销资源投入。
四、结论
通信设备零部件市场在5G深化、算力建设和物联网扩张的支撑下具备稳健增长基础,但技术迭代与竞争分化要求企业精准定位。营销推广应以解决方案化、数字化渠道、服务型营销和品牌专业化为抓手,推动通信设备销售从价格竞争转向价值竞争,实现可持续增长。
如若转载,请注明出处:http://www.iuhcq.com/product/10.html
更新时间:2026-11-01 00:57:12